

“Valuation” ha sido el manual de referencia durante décadas para la valoración de empresas usando la metodología de descuento de flujos de caja. Muchos lo aprendimos y usamos como elemento fundamental para ayudar a las compañías a tomar decisiones estratégicas.
Se comentaba que, pese a que su metodología y principios se diseñaron desde McKinsey, una consultora, hasta los bancos de inversión lo utilizaban para sus valoraciones, dado su rigor.
Hace unos meses tuve la suerte, como alumni de McKinsey, de poder asistir a una charla de Tim Koller, uno de sus autores originales, junto a Marc Goedhart, otro de los autores de la octava edición que presentaban en Madrid, revisada y renovada para mantenerse relevante en estos tiempos digitales y de Inteligencia Artificial.
No pude evitar preguntarles si, como parte de dicha actualización, habían incluido los efectos medioambientales de las externalidades que la actividad de las empresas provocaba al modificar el clima o cualquiera de los otros límites planetarios.
Incluso les pregunté si habían pensado en construir un plan de negocio del Planeta Tierra, similar a los que sustentan la valoración de las compañías, que pudiese servir para modelizar el impacto que distintas acciones podrían tener en el valor a futuro de nuestro planeta, y por tanto influir en nuestras elecciones.
Con gran franqueza, reconocieron las limitaciones de los modelos actuales de valoración para incluir los efectos más relevantes del cambio climático y otras alteraciones del entorno natural: Son pocos los que se están incluyendo, y se trata fundamentalmente de riesgos financieros muy cuantificables en el corto plazo, como la pérdida de clientes o sanciones por incumplimiento de la regulación. Comentaban también que la extensión de herramientas como el “carbon tax“, que ponen precio a estos perjuicios, podría agilizar la inclusión de estos efectos medioambientales.
Pero la mayor revelación vino del problema de fondo, que excede al impacto medioambiental. Estamos en un mercado en el que somos víctimas del “short term trap”. Las valoraciones cada vez tienen horizontes más a corto, dada la dificultad de estimar a largo plazo. Y eso está afectando a cómo las compañías toman decisiones. Lo que casa mal con una “verdad eterna” (“timeless truth”): las compañías gestionadas con visión de largo plazo baten a las demás. Aquellas con un plan a 5 años obtienen mejores resultados a las que, urgidas por la prisa de los mercados, preparan 5 planes a un año.
Y esa es la mejor práctica, conforme a los autores de Valuation: Pensar a largo plazo. Pero no la práctica habitual.
Desde J.P. Morgan, otra institución que sabe bastante sobre valoraciones, ha lllegado un mensaje similar. Sarah Kapnick, su Global Head of Climate Advisory, que combina credenciales bancarias y de la ciencia del clima, ha liderado la publicación de un informe sobre decisiones financieras en un entorno determinado por el riesgo climático y en particular sus “tipping points”. Su principal conclusión: “Muy pocos decisores miran al largo plazo”.
Como explica en mayor detalle, “las valoraciones y riesgos calculados con un plan base sobre datos históricos no pueden capturar bien el impacto de la deriva climática. Una estimación más correcta requiere considerar ciclos más largos y cambios no lineales y abruptos, no suaves tendencias”.
De hecho, el informe cuantifica los riesgos y las pérdidas financieras a las que pueden llevar los eventos de consecuencias irreversibles, o “tipping points”. Y son tan caros que no se pueden ignorar. Hasta 50 veces más. No es ya que sean “malos para el planeta”, es que “pueden costar muchísimo dinero”. Y que probablemente lleve a algunos inversores a empezar a cuantificarlos gracias a este informe.
El diablo en la hoja de cálculo
¿Cómo de relevantes son estas aparentemente cuestiones técnicas para nuestro futuro? Mucho más de lo que parecen.
Porque nuestro futuro se está decidiendo en un un excel, ya que son las decisiones sobre proyecciones las que mueven el mundo. Y le indican a dónde dirigir el capital y las actividades que le siguen.
Dicen los banqueros anglosajones que “God is in details”. Aunque en castellano somos más de “el diablo está en los detalles”. En lo que se incluye en la hoja de cálculo. Si las variables no están en los modelos de los que toman decisiones, es difícil que les influyan.
Y en el momento que más necesitamos pensar a largo plazo y establecer ese plan de negocio del planeta, utilizamos modelos cortos de plazos y miras.
El mundo tiene un problema de plazo. Y no sólo en cuestiones de clima.
Pensemos en el ciclo político, con elecciones permanentes, que dificulta contar con programas consecuentes para lograr objetivos realmente ambiciosos. O en el ciclo de noticias, que hace que lo que este mes está en todos los informativos quede olvidado el siguiente. Que dificulta distinguir lo sustancial de lo accidental y nos acaba llevando a perdernos en los detalles. Los modelos no han podido escapar de esta epidemia de transitoriedad.
Y, como nos recuerdan desde McKinsey y J.P, Morgan, a los modelos que utilizamos les faltan externalidades. Son muy incompletos,
Ya lo decía E.M. Schumacher: los economistas dan por supuesta la aportación de la naturaleza a los modelos de producción y no valoran su contribución en términos económicos. Como lo que no se valora no se protege, estamos acumulando ese coste cada vez que no lo incluimos.
Y al final nos va a salir mucho más caro. Porque cuando la empresa que contamina un río no paga, lo acabará pagando nuestro sistema de salud. Por no hablar de que nadie piensa en valorar factores determinantes de nuestra calidad de vida, como el poder dormir con la ventana abierta o disfrutar del verano. Que también tienen impacto en nuestra salud.
Las incluyamos o no en los modelos, cualquier acción que altera nuestro entorno natural tiene un coste que vamos a acabar pagando.
Garbage In, Garbage Out
Nos encontramos ante el mayor mismatch histórico en la historia de las valoraciones. Nunca se han tomado decisiones con efectos tan a largo plazo basadas en una visión tan continuista de la realidad a la que afectan. Si hay un plan de negocio que no puede ser a corto plazo, es el del Planeta Tierra.
Por eso sorprende los que avalan decisiones basadas en proyecciones que prevén impactos modestos del cambio climático en la economía, como las que utilizan autores como Bjorn Lomborg, y como tal lo contraponen a otras variables más “medibles” en los términos de crecimiento tradicional. Modelos lineales cuya medida de éxito es el PIB y que no consideran externalidades ni cambios exponenciales.
Bien lo articula Fernando Lelo de Larrea, citando a Nicholas Stern: no es ya que no estemos considerando externalidades, es que estos modelos venden un falso enfrentamiento entre el crecimiento y la acción climática, que nos está llevando a tomar y justificar decisiones que son malas no sólo para el clima, sino también para el propio crecimiento. En sus palabras:
La economía real tiene tres rasgos estructurales que estos modelos ignoran: los fallos persistentes del mercado (sobre todo en lo relativo a externalidades y bienes públicos a largo plazo), retornos crecientes a escala en nuevas tecnologías, y el crecimiento que generan dichas inversiones. Cuando se incorporan al análisis, el enfrentamiento desaparece. La acción climática bien diseñada no reduce el crecimiento. Al contrario, lo impulsa - precisamente al conectar los fallos que los modelos tradicionales dejan fuera, y activar las dinámicas que minusvaloran.
Para Fernando, el principal problema de la transición energética no es tecnológico, sino financiero: la tecnología está lista, pero los modelos no están capturando correctamente todas estas variables positivas en los flujos ni en el coste de capital de los proyectos que la pueden hacer posible.
Porque si hay algo saben los financieros, es que los modelos financieros son tan buenos como los datos que los alimentan. Y sin embargo, una vez adoptados, condicionan decisiones, cuyos efectos arrastrarán su acierto o desatino. Garbage In, Garbage Out: Si el ingrediente es basura, el resultado es basura.
Visualizar el largo plazo
Si queremos influir en el resultado, elijamos qué metemos en el modelo. Hacer que los recursos valgan lo que de verdad nos cuestan. Y que no nos dejemos fuera el impacto que van a tener en el futuro nuestras acciones hoy.
A Albert Einstein se le atribuye ensalzar al interés compuesto comoi la octava maravilla del mundo. Sólo es cuestión de añadir años a las acciones que repetimos. Aunque lo que compondrá dependerá de la bondad o maldad de lo que le alimentemos.
Aseguremos que actuamos sobre lo que tiene auténtico valor para que el interés compuesto nos devuelva sus maravillas. A nosotros y a las generaciones venideras.
Para visualizarlo, mejor alejarnos de las finanzas. El dibujante americano Robert Crumb en “A Short History of America” (gracias Tierra Extraña por compartirlo) mostraba la transformación por la acción humana de un paisaje campestre en urbano a lo largo de la evolución de USA en 12 viñetas, que cerraba con un enigmático “what’s next”.
Años más tarde, incluyó un epílogo con 3 viñetas adicionales que correspondían a tres posibles futuros: el desastre ecológico (peor escenario posible), el “divertido” futuro tecno optimista, y la solución eco utópica, como puede verse en la ilustración:
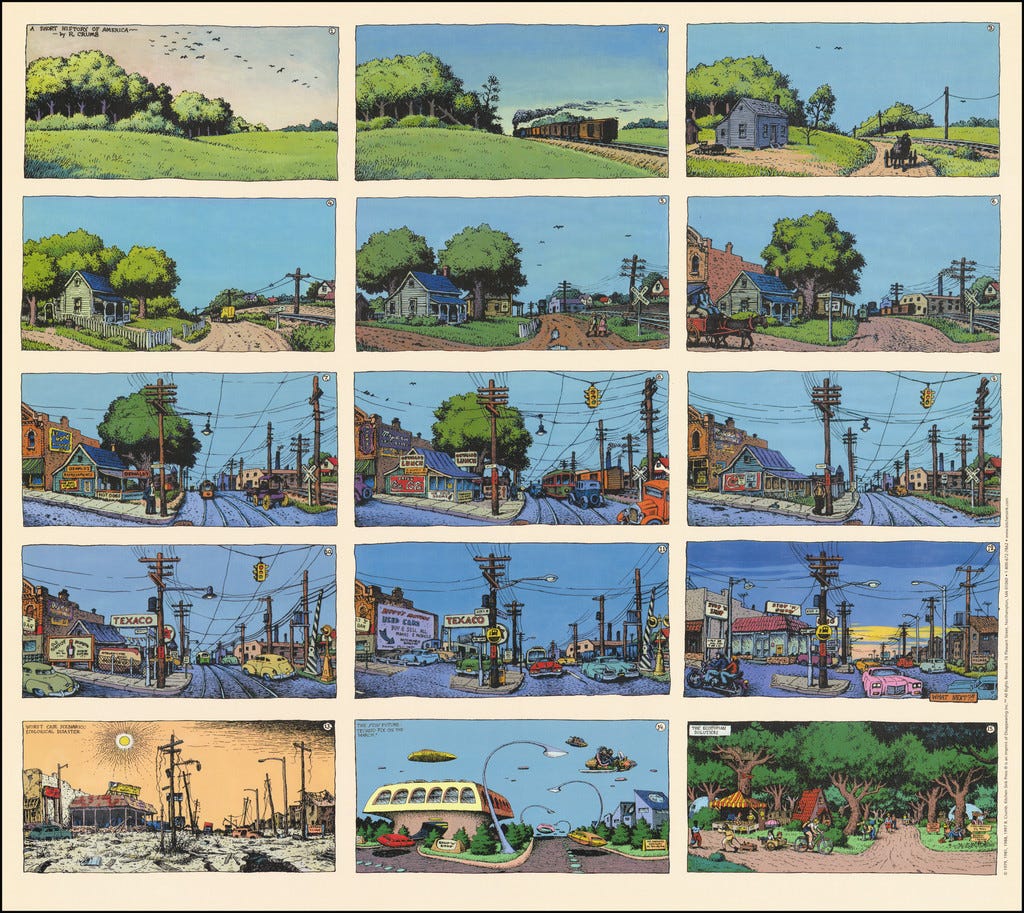
¿De qué depende ese “what’s next”? Es el resultado de esas decisiones que tomemos hoy, que el interés compuesto convertirá en futuro.
Cuando nos enseñen un modelo, miremos qué variables considera. Y si deja fuera lo más importante, ya sabemos lo que podemos esperar. Garbage In, Garbage Out.
Hay que reivindicar el valor del largo plazo, e incorporarlo en ese plan para nuestro planeta. Porque hay una “verdad eterna”: nada importante se logró pensando sólo en el corto plazo.